Dólar Oficial
$1.560
Dólar Blue
$1.565
Dólar Tarjeta
$2.028
Euro
€1.719,02
Real
R$287,96
Azúcar Tucumán · 50kg
$36.375
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.083
Bioetanol de maíz ($/L)
992.806
COMPLEJIDAD IMPOSITIVA
Una pyme argentina enfrenta al menos 62 tributos y regímenes a lo largo del año
El Instituto Argentino de Análisis Fiscal, con apoyo de la Cámara Argentina de Comercio y Servicios, identificó 34 tributos y 28 regímenes de percepción, retención e información que recaen sobre una pyme modelo.
El entramado tributario que soporta una pyme argentina suma al menos 62 obligaciones: 34 tributos y 28 regímenes de percepción, retención e información. Así surge del “Vademécum tributario argentino de pymes 2026”, elaborado por el Instituto Argentino de Análisis Fiscal (IARAF) con el apoyo de la Cámara Argentina de Comercio y Servicios. El estudio concluye que ese esquema tiene un “alto grado de complejidad administrativa” y una “elevada cantidad de imposiciones tributarias”.
El informe busca “identificar y presentar los tributos que gravan la actividad empresarial de una pyme modelo”. Esa empresa es una S.R.L. con establecimiento propio, flota de vehículos y empleados en relación de dependencia. Utiliza insumos importados y nacionales, exporta parte de su producción, incorpora cada año al menos un vehículo 0 km y paga servicios de telefonía celular, internet, electricidad, agua y gas natural. Sus dueños aportan como trabajadores autónomos.
El IARAF aclara que no analiza el peso de la carga tributaria: “solo se contabiliza la cantidad de tributos que recaen sobre una pyme modelo”. Para la selección, se dejaron de lado los gravámenes de actividades específicas y se tomaron “los más representativos de un caso promedio del interior del país”. El trabajo puede aplicarse a una pyme comercial o industrial, y los resultados se presentan también en un aplicativo web interactivo.
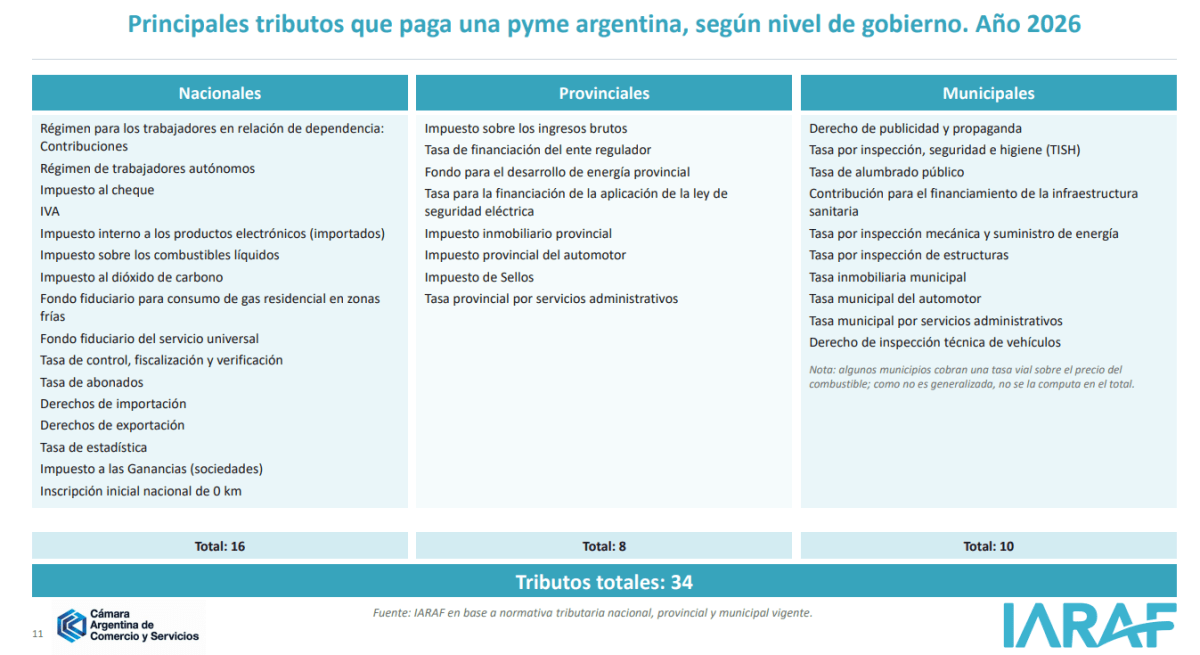
Según el informe, al que tuvo acceso Tendencia de Noticias, “el total es de 34 tributos (16 nacionales, 8 provinciales y 10 municipales)”. Respecto del relevamiento de 2025, la cifra bajó de 37 a 34, por la eliminación de los impuestos internos a los seguros y a la telefonía celular, y por la exclusión de la Tasa de ocupación de espacios públicos, que no se computa por corresponder a actividades específicas.
En materia de regímenes, “una pyme argentina soporta 28 regímenes distintos”, dos menos que el año pasado. Sin embargo, el IARAF precisa que solo uno de ellos, el vinculado con el Impuesto PAIS, corresponde a una reducción efectiva, ya que el otro se eliminó por ser de aplicación específica para las escribanías.
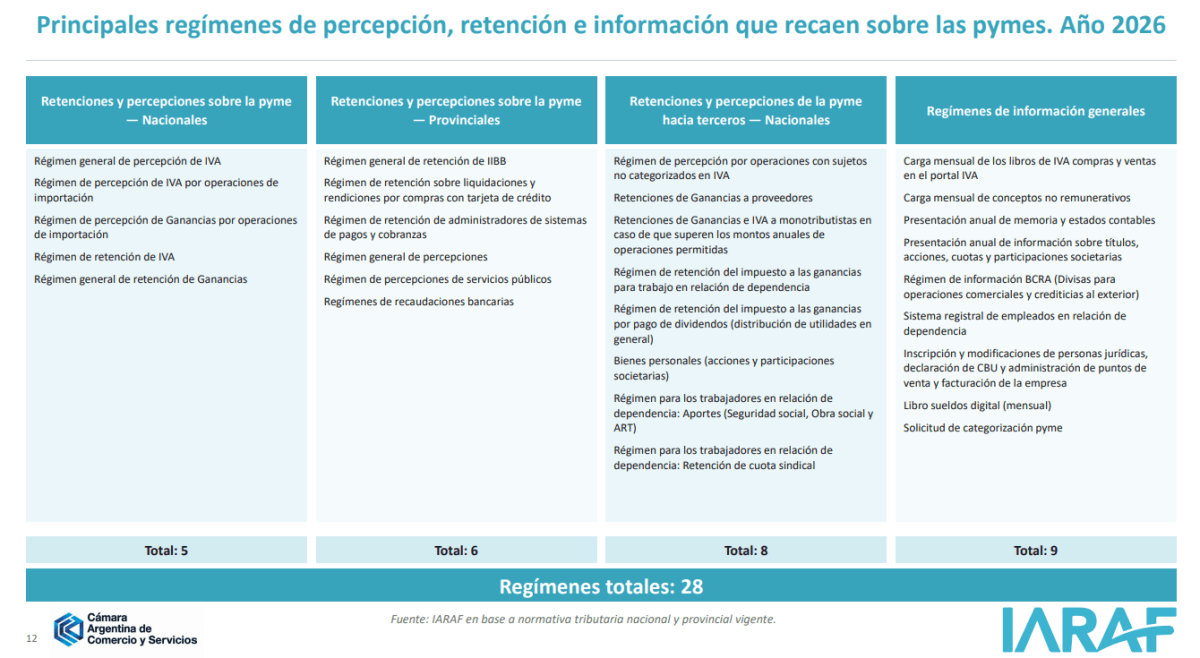
El IARAF advierte que los regímenes de retención, percepción e información pueden derivar en “mayores costos de administración y gestión e incluso en incrementos ‘encubiertos’ de alícuotas por saldos a favor no recuperables”. Explica que estos mecanismos de pago anticipado “se han vuelto complejos” y encarecen la operatoria por dos vías: incrementan los gastos de administración tributaria y, “principalmente a nivel provincial y municipal”, generan saldos a favor recurrentes, sujetos a mecanismos de devolución “complejos y burocráticos”. Según el estudio, esos saldos permanecen en el tiempo y, por el costo financiero que implican, “se conviertan en la práctica en incrementos encubiertos de alícuotas”. Los regímenes informativos, agrega el informe, además de la carga administrativa “generan un riesgo de multas por incumplimiento en tiempo y forma”.

Más de economía